分页 · 1/7
中美争夺 AI 未来,日本正在失去什么?
59
美国的重要 AI 模型(2025 年)
35
中国的重要 AI 模型(2025 年)
0
日本的重要 AI 模型(2025 年)
工厂里,中国装了全球约 59% 的新机器人,日本的安装量跌了 19%;企业这边,日本 27.0% 没对 AI 做任何组织上的推进——这项调查问了日、美、德、中四国,日本最高。
先给一句初步发现:日本的传统优势还在,但优势和影响力正在脱钩。下面用三件事检验它——谁定技术、谁赚钱、谁能自主。
分页 · 2/7
全球竞争:不是排行榜,是缺口图
三件事各有对应行:定技术看前两行,能自主看第三行,赚钱看后两行。年份标在行首。
| 看什么 | 美国 | 中国 | 日本 |
|---|---|---|---|
| 模型与平台 · 2025 | 59 个,平台在手 | 35 个,自成一系 | 0 个,平台靠租 |
| 先进芯片 · 2025 | 设计与 EDA 居首 | 7nm 级,无 EUV | 自有量产为零 |
| 关键设备材料 · 2025 | 厂商排第 2、3 名 | 最大买家,替代加速 | 六个环节居首 |
| 工业部署 · 2025 | 第 2(38,500 台) | 第 1(354,000 台) | 第 3(36,219 台) |
| 商业化 · 2026 年初调查 | 全社推进 35.6% | 全社推进 40.9% | 无组织推进 27.0% |
三国之外还有台积电(代工 69.9%)、SK 海力士(HBM 过半)、ASML(EUV 独家)。把他们算进来,缺口更清楚:定规则的东西集中在模型、平台和设计——日本缺的正是这三样。
分页 · 3/7
日本还握着什么:六个上游必经环节
再加上工业基盘:日本造了全球 38% 的机器人,存量约 45 万台(2024 年末)。
但这一页真正的问题不是份额:掌握生产的要害,等于能定下一代的规则吗?
分页 · 4/7
压力在变大,而且越来越快
35
中国的重要 AI 模型数(2024 年 15 → 2025 年 35)
35%
中国半导体设备的自给率(2024 年 25% → 2025 年 35%)
−19%
日本的工业机器人新增安装(2025),排名跌至第三
中国本土厂商已占中国新增机器人安装的 55%,美中榜首模型的性能差距只剩 2.7%。静态看,日本的份额大多还守得住;但每一次变化的方向,都不朝日本这边。
分页 · 5/7
三种未来,哪一种会来?
A · 高价值供应商——上游守住,照样赚钱;规则由别人定。默认的漂移方向。
B · 物理 AI 的细分主场——在工厂和护理的现场长出自己的生态。上限最高,但要同时对抗中国的成本与美国的平台。
C · 相对地位继续下降——上游被逐项替代,应用更深地依赖海外。尚非现实,信号最密。
每种情景凭什么成立、会被什么推翻,正文都列了日期和数字。这里不编概率。
分页 · 6/7
尚未有答案的问题
本刊的暂时判断只有一句:日本还没有失去全部筹码,但制造业的优势不再自动等于下一代的地位——它更可能成为高价值供应商,而不是规则制定者。这是待验证的判断;能修正它的四个时间点(2027–2028),列在正文的判断一节。
核心矛盾留给读者:如果世界越来越离不开日本的材料、设备和机器人,而决定这些东西如何被使用的规则却在别处写就——不可或缺,算不算影响力?
分页 · 7/7
日本还没有失去 AI 竞争的全部筹码:上游关键环节与工业现场仍在手里。但从谁定技术、谁赚钱、谁能自主这三件事看,证据指向同一个方向——日本正从规则的制定者,退为高价值的供应商。这不是断言衰退已经定局,而是说:制造业优势会自动延续到下一代的那个假设,已经被数据否定。
2025 年重要 AI 模型美 59、中 35、日 0;机器人新增安装中国占约 59%,日本同比跌 19%、排名降至第三。本文换三个问题检验——谁定技术、谁赚钱、谁能自主:日本的上游重要性,是否足以维持下一代产业地位。
要点
- 先分清两种衰退:本文谈的是相对衰退——日本仍在增长,但中美跑得更快,日本的位置被动下移(导语有展开)。
- 技术领导力:2025 年重要模型美 59、中 35、日 0(Epoch 统计;0 不等于日本不开发模型,等于没有进入全球前沿梯队)。美中性能差距已收窄至 2.7%,这场追赶与日本无关。
- 日本的上游重要性是真实的:六个必经环节居首、机器人生产全球第一。但重要性正在与议价权脱钩——日本前五大设备商对华销售额出现首次下降,份额的历史高度不能证明未来的议价能力。
- 压力是动态的:中国设备自给率一年 +10 个百分点、机器人本土供应商占本国安装 55%、日本本国机器人安装量 2025 年跌 19% 至全球第三。静态份额守得住,变化的方向不站在日本一边。
- 三件事里,赚钱这一项日本最弱:企业 AI 使用广度日本不低(调查样本内 86.4%),但全社推进只有 21.5%、无组织推进 27.0% 为四国最高——用了 AI,未必赚到 AI 的钱。
- 暂时判断偏悲观但可推翻:若 2027–2028 年出现日本模型进入前沿梯队、关口名单扩容、付费采购与物理 AI 集群如期兑现等证据,本刊会下调悲观程度。指标列在判断一节。
日本还没有失去 AI 竞争的全部筹码:上游关键环节与工业现场仍在手里。但从谁定技术、谁赚钱、谁能自主这三件事看,证据指向同一个方向——日本正从规则的制定者,退为高价值的供应商。这不是断言衰退已经定局,而是说:制造业优势会自动延续到下一代的那个假设,已经被数据否定。
规则制定者(美国)
前沿模型、智能体平台与云(微软、OpenAI、Anthropic、Google)、芯片设计与 EDA 都在手里。它定路线、定接口、收平台租金;弱点是制造——先进产能在台积电手里,机器人硬件靠进口。
规模追赶者(中国)
重要模型的数量一年翻倍以上且性能逼近、全球最大的设备买家、机器人部署规模世界第一。它用规模换速度,用部署换数据;弱点是先进制造——无 EUV、最先进量产停在 7nm 级、芯片仍大幅依赖进口。
高价值供应商(日本)
六个上游必经环节、全球最大的机器人生产、精密制造的存量。它卖每一代技术都绕不开的东西;弱点是离规则最远——没有前沿模型、平台靠租、先进产能为零。
链上的其他关键玩家
台积电(代工 69.9%)、三星与 SK 海力士(HBM 三强)、ASML(EUV 独家)。三国叙事之外,他们决定了「先进芯片」这件事的实际边界——任何国家的地位,都要在这张图上看。
2025 年,全球重要 AI 模型美国发布了 59 个、中国 35 个、日本 0 个。这里的「重要」是 Epoch AI 的筛选办法(见第二节)。同一年的工厂里,中国新装的工业机器人占全球约 59%,日本同比跌 19%、丢掉了几十年的第二大市场位置;企业一端,日本受访企业里 27.0% 对 AI 没有任何组织性推进,是四国中的数量级异常值(全量数字见文末附录)。
面对美国与中国日益成形的优势,日本还能够在下一轮产业竞争中占据重要地位吗?它在半导体材料、设备与制造业上的优势,足以让它做到这一点吗?
注意,这里说的不是产业整体缩小——设备商还在增长,机器人产量仍是世界第一。本文谈的是相对衰退:日本仍在前进,但中美在增长速度、技术定义权与价值获取上都取得了更大的优势,日本的位置在被动地下移。把这两种衰退混为一谈,是「日本完了」与「日本还强」两种说法共同的错误。
一、什么叫「拥有 AI 竞争地位」
只用模型数量或投资额判断一个国家有没有地位,是不够的。本文看三件事——谁定技术、谁赚钱、谁能自主——分别对照三国:
| 三件事 | 看什么 | 美国 | 中国 | 日本 |
|---|---|---|---|---|
| 技术领导力 | 谁开发核心技术、定路线、接口与标准 | 模型、平台、设计、EDA 全线在手 | 模型逼近,生态自成一系 | 上游环节强,路线由别人定 |
| 价值获取 | 谁拿到主要新增利润、握定价权与客户关系 | 平台与云的租金 | 规模部署与本土市场 | 卖设备与材料,离终端最远 |
| 战略自主 | 谁能自主推进部署、谁高度依赖外部 | 依赖台积电产能与 ASML | 依赖进口芯片与设备(先进段) | 依赖外国模型、平台与 GPU |
全文的问题就浓缩在这一问:它在传统半导体上游依然重要——这种重要性,能不能转化为 AI 时代的技术领导力、经济收益与战略自主?以下第二至五节是证据,第六节是三种未来,第七节是本刊的判断。
二、前沿的差距可能扩大
先把「0」说准确。 Stanford AI Index 2026 统计的 2025 年重要(notable)模型:美国 59 个、中国 35 个、韩国 8 个,日本为 0;2024 年是美 40、中 15,日本同样为 0。Epoch AI 的「重要」按技术显著性筛选——取得领先成果、被广泛引用或使用。它有局限:偏重公开可见的成果,对企业内部模型与非英语生态的覆盖不全。所以「0」的准确含义是:日本没有模型进入全球前沿梯队,不是日本不开发模型——GENIAC 计划在产出模型,数字厅的名单里有 4 家全自研,乐天发布了 671B 参数的 AI 3.0。它们都存在,只是都不在这个梯队里;2017–2025 年累计,日本的 notable 模型只有 6 个,韩国有 23 个。
差距的另一面是美中在互相逼近。 榜首美国模型与榜首中国模型的性能差距,按 Arena 榜单到 2026 年 3 月只剩 2.7%,2025 年 2 月 DeepSeek-R1 曾短暂追平,其后多次互换领先。也就是说,前沿的竞争已经是双人赛,而且第二名在加速——2024 到 2025 年,中国的重要模型数从 15 涨到 35。
为什么这个差距可能自我强化。 前沿模型生态有飞轮:资本(美国私人 AI 投资 2025 年 2,859 亿美元,中国 124 亿,日本只有 11.1 亿)买算力,算力出模型,模型成平台,平台收租金再投回资本。中国还有国家资本的第二引擎(政府引导基金 2000–2023 年累计投向 AI 企业约 $1,840 亿;2025 年新设 ¥600.6 亿的国家 AI 产业投资基金)。日本不在这个飞轮的任何一环上:软银的 $646 亿是买了 OpenAI 的股份,不是建了日本的飞轮。
反例是专利。 日本的研究产出并不为零:WIPO 统计 2014–2023 年生成式 AI 专利族,日本 3,409 个、排全球第四(中国 38,210、美国 6,276、韩国 4,155)。但专利族测的是申请量——中国的数量优势同样不能直接读成能力优势,美国专利的前向引用影响力占优。这个反例只能证明日本的研究体系还在运转——它证明不了前沿地位,专利与前沿模型之间还隔着资本、算力和产品化三道门。
这一节的核心问题:一个国家如果长期依赖外国模型,它对重要技术路线的影响力会剩下什么?目前的证据是:路线、接口、开源生态的话语权,都在出模型的地方累积。
三、日本还握着什么:六个上游环节
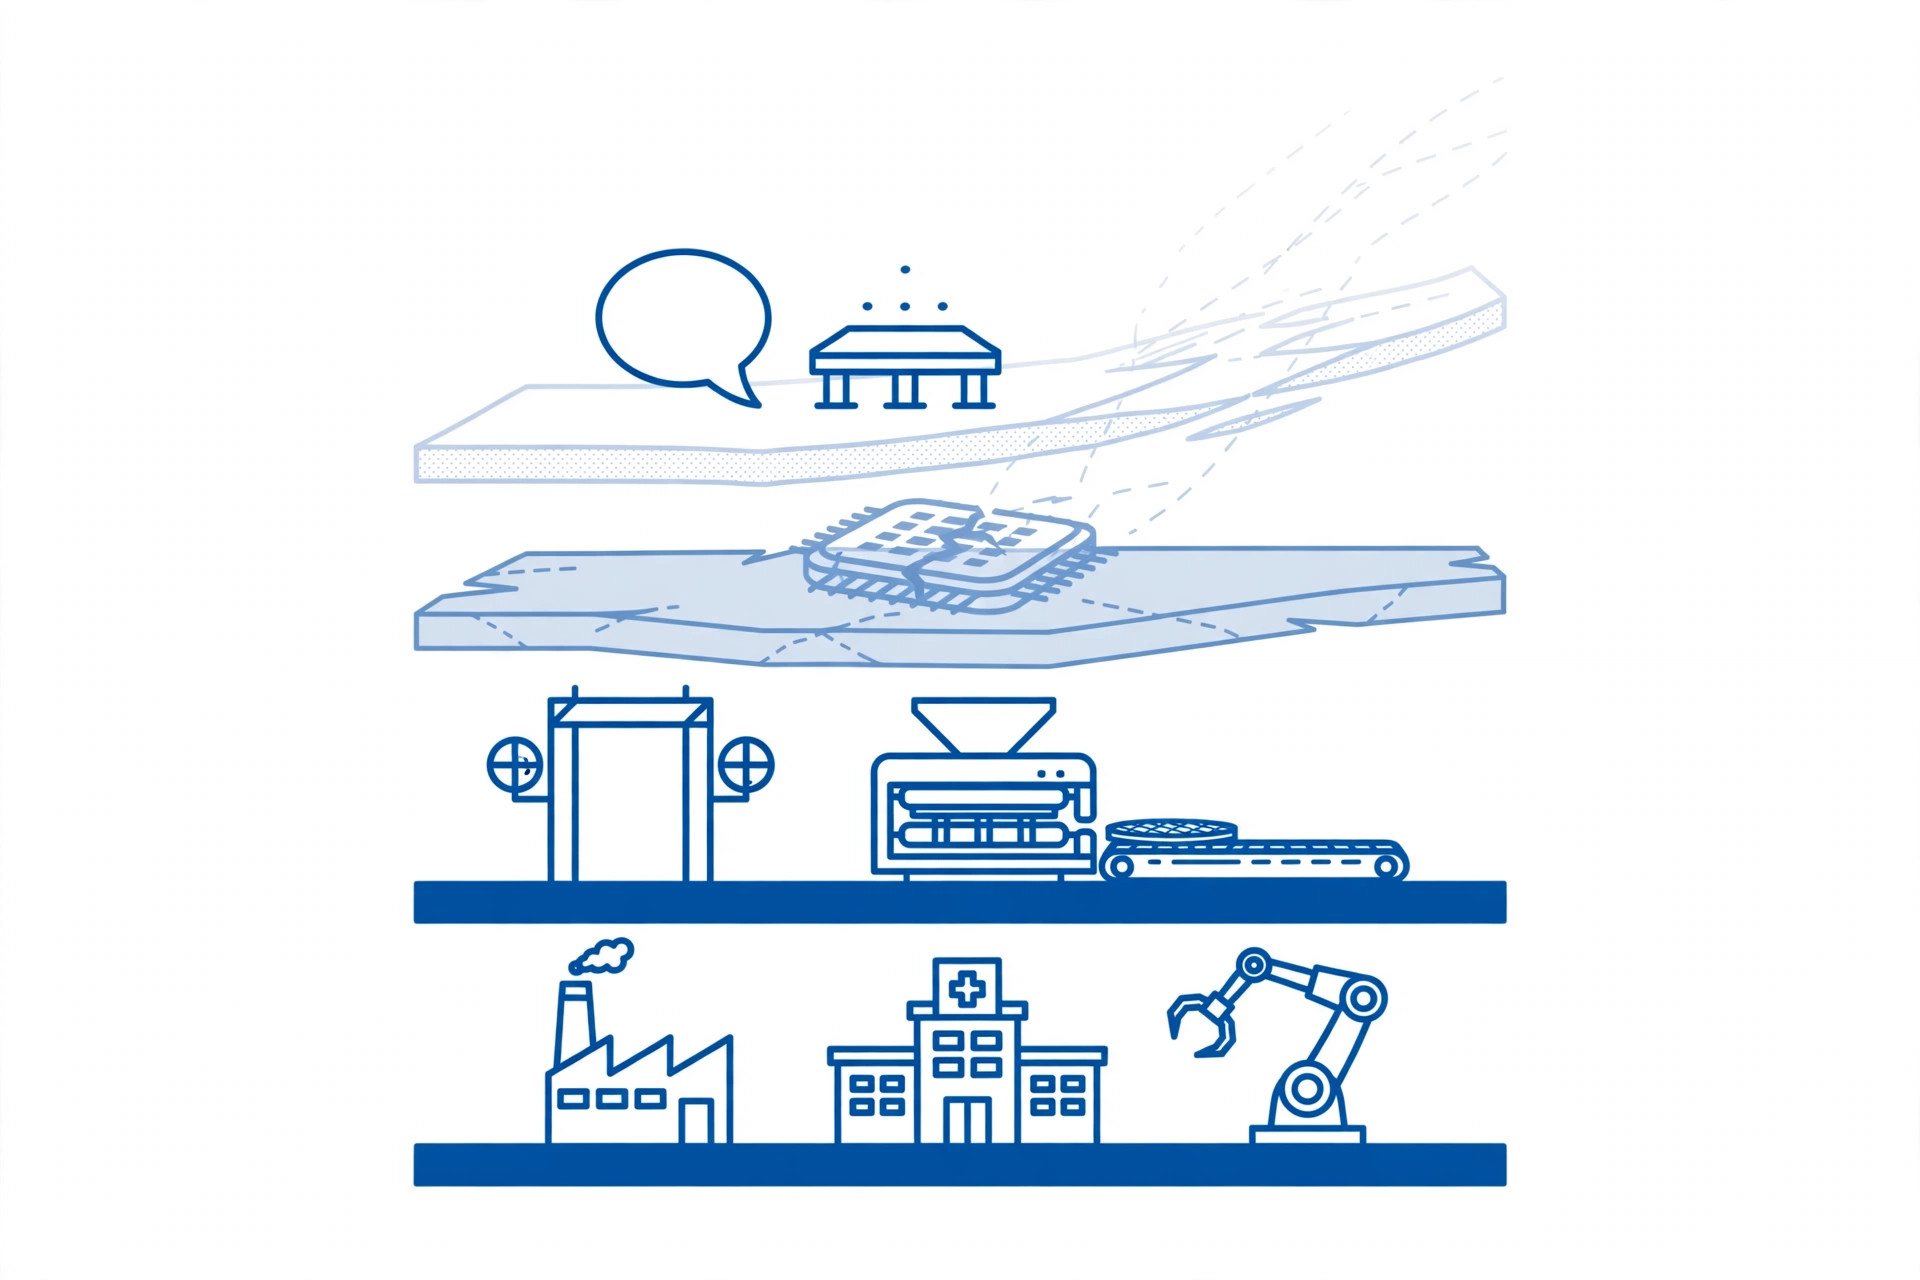
悲观之前,先把日本的优势按最严的标准盘一遍。入选标准是本刊设定的三条,须同时满足:①先进 AI 芯片(EUV 逻辑+HBM+先进封装)制造必经;②全球第一名是日本厂商,且日本厂商合计份额过半;③尚无已在先进产线量产的替代供应商。过关的正好六个,分设备与材料两组:
设备三项
| 环节 | 日本厂商 | 份额(来源·年份) | 替代进度 |
|---|---|---|---|
| 涂布显影 | 东京电子 | 86.6%(2025,The Information Network) | 芯源微(北方华创控股)前道设备以 2026–27 年「突破」为目标,尚未量产进入先进产线 |
| EUV 掩模检测 | Lasertec | 100%(actinic 检测,全球唯一商业供应商) | 未见中国厂商的产品与客户 |
| 半导体测试 | 爱德万测试 | 约 65%(测试机整体,公司估算,2025) | 长川、华峰 2025 年测试机收入约 +55%、+46% |
材料三项
| 环节 | 日本厂商 | 份额(来源·年份) | 替代进度 |
|---|---|---|---|
| EUV 光刻胶 | JSR、东京应化、信越化学、富士胶片 | 约九成(EUV 这一档,行业估算;光刻胶整体约 50%) | 中国 EUV 光刻胶量产未见报道 |
| 硅片 | 信越化学、SUMCO | 约 53%(合计,行业估算) | 沪硅 300mm 已量产出货(成熟节点为主) |
| ABF 绝缘膜 | 味之素 | >95%(公司自述) | 第二供应源尚在投资布局阶段 |
同样过一遍标准,落选的说明日本的边界:刻蚀(东京电子第三,约 15%,市场调研估算)、沉积(应用材料居首)、光刻机(ASML 占 ArF 浸没式 97%,尼康约 3%)、清洗(SCREEN 各细分第一,但中国替代已量产、自给宣称约 50%)。工业基盘同样在:日本占全球机器人生产的 38%(IFR),存量约 45 万台居全球第二(2024 年末)。
这份名单是真的。但要看清它说明什么、不说明什么:它说明的是份额过半、且暂时无人能替代;它说明不了谁说了算。六个环节里,只有 JSR 一家带着国家托管(2024 年被 JIC 以约 9,000 亿日元私有化)的色彩,其余都是商业份额。份额可以被一代技术换代作废,控制力才决定作废时谁说了算。
重要性与议价权脱钩的证据,已经出现在这份名单的最大买家身上。日本前五大半导体设备商(东京电子、爱德万、SCREEN、Disco、国际电气)2025 年度对华销售额合计约 ¥1.47 万亿,同比下降约一成——有记录以来首次下降;SCREEN 的中国市场占其净销售额 38%(上一年度 42%);东京电子对华收入占比已从 FY2024 的 44% 降到约三成。也就是说:日本厂商最不可替代的产品,卖给的正是替代速度最快的客户;客户越成功地国产化,这份名单的租金越薄。历史份额高,从来不能证明未来的议价权——1988 年日本占全球半导体约一半份额,之后三十年的事情大家都知道。
四、压力:四条动态线
第一条,中国的替代线。 中国设备自给率(CSIA 统计)从 2024 年的 25% 跳到 2025 年的 35%;北方华创 2025 年营收 ¥393.5 亿(+30.9%)、中微 ¥123.8 亿(+36.6%)。但这条线还没攻到最深处——先进光刻的自给率只能定性为「接近零」(TrendForce),中芯最先进的量产节点是 7nm 级(TechInsights 拆解确认)、无 EUV 可用,中国 IC 仍是大幅净进口(2025 年进口约 $4,240 亿、出口约 $2,019 亿)。替代与它的速度都是真的,但最深处尚未到达。
第二条,中国的部署线——也是日本工业优势被正面挑战的一条。 IFR World Robotics 2026(2026 年 9 月发布)的 2025 年数据:
三个细节比总量更重要。其一,日本跌出第二:美国以约 38,500 台(+12%)超过日本,IFR 对日本的判断是「需求预计小幅增长,但短期到中期难有大的恢复」。其二,中国本土供应商 2025 年在本国安装了 195,000 台,占中国市场的 55%(2024 年为 57%,IFR 统计)——全球最大的市场里,本地厂商已经是主供。其三,安装量测的是需求与部署速度,不是物理 AI 能力的直接指标——装得多不等于机器人更聪明。但它决定训练场在哪、应用生态绕着谁长。
那么日本的机器人厂商,竞争力真受影响了吗?供给端尚未被证伪:日本厂商占全球机器人生产的 38%(2024,IFR),FANUC、安川不能由一年的本国安装量判死刑。中国市场端压力最实:FANUC 已丢掉中国工业机器人第一(日経),而中国恰是全球 59% 的需求所在地。结论:受冲击的先是需求与中国市场的份额,制造能力本身未被证伪;但方向一致朝下。物理 AI 的新一轮里,同样的格局在重演:2025 年人形机器人出货,宇树超过 5,500 台(招股书披露)、智元 5,168 台(Omdia 估算);美国的 Tesla Optimus 只有数百台且年中停产改设计;日本没有可引用的出货序列——这一轮的「量」,又一次先出现在中国。
第三条,美国的平台线。 美国的优势不在工厂,在生态:模型(59 个)、平台(云与智能体接口)、设计(芯片设计收入份额 46%,2021 年 SIA/BCG)与 EDA(Synopsys 与 Cadence 合计 61%,2024 年)互相咬合。日本企业部署 AI 时,瑞穗的智能体试点跑在 Claude 的 SDK 上,数字厅的救灾应用底座是 Claude 与 Amazon Nova——部署每深入一层,平台租金就多收一层。这条线不需要「追赶」的叙事,它是已经完成时的结构。
第四条,日本自己的折旧线。 关口厂商的研发现金流与中国市场是同一笔钱(见上一节);半导体工程师缺口约 4 万人(JEITA);本国机器人市场被 IFR 判为中短期难恢复。压力不全来自外部——本钱也在折旧。
五、用了 AI,未必赚到 AI 的钱
赚钱这一项,日本在三国里最弱。证据来自总务省《情报通信白皮书 2026》的四国同问卷调查(2026 年 1–2 月,日本企业 477 家、美德中各 308 家,企业自报;以下数字是样本内比例,不能当作各国全部企业):
| 指标(生成 AI) | 中国 | 美国 | 日本 |
|---|---|---|---|
| 至少一个业务环节在用 | 98.1% | 90.9% | 86.4% |
| 全社横断推进 | 40.9% | 35.6% | 21.5% |
| 未做任何组织性推进 | 2.6% | 1.4% | 27.0% |
广度上日本并不落后太多(见上表)。差距出在深度:超过四分之一的受访企业「在用,但没有任何组织性推进」——这个 27.0% 是四国里的数量级异常值(德国 4.9%)。另一项国内调查(帝国数据银行,2026 年 3 月,回答 10,312 家)问法不同、不可直接比较:生成 AI 活用企业 34.5%,服务业 47.8%、建筑业只有 26.4%——普及程度随行业与企业规模大起大落。
全球范围看,「用了但没赚到」并非日本独有:McKinsey 2025 年调查(全球 1,993 家组织)显示 88% 在用 AI,但报告任何 EBIT 影响的只有 39%(多数不到 5%)。区别在于,别人是在平台和模型上赚钱的同时转化率低,日本是连平台租金都要先付给别人。同时要清楚:这个 27% 推算不出生产率或经济损失的数字——任何国家的统计机构都尚未发布 AI 归因的生产率数据。
部署的底座问题是同一枚硬币的另一面。数字厅入选的 7 个国产模型里,4 个全自研、2 个基于海外底座(一个建在 Meta 的 Llama 上,一个与加拿大的 Cohere 共同开发),1 个未公开。规律是模型越大越借底座:乐天 AI 3.0(671B 参数)的公开配置文件显示其架构与 DeepSeek-V3 同源(社区分析,公司未确认)。国家用采购造需求——数字厅 2027 年 4 月起付费采购;44 家企业出资的 Noetra 目标 2028 年 6 月让 27,500 张 GPU 的集群跑起来。需求与现场是日本的,GPU 与平台不是。
六、三种未来,哪一种会来?
情景 A:高价值供应商(默认漂移方向)。 上游六环节大体守住,设备与材料继续贡献可观收入与利润;但模型、平台、标准与终端客户关系都在别人手里,日本在每一轮技术议程中缺席。
- 凭什么这么说:六环节的当期不可替代性,与设备商、机器人厂商的现存盈利(见前文盘点)。
- 最大的坎:替代的速度(中国自给率一年 +10 个百分点)与瓶颈换代——名单是上一代瓶颈的产物。
- 盯什么信号:2028 年底按同一标准盘点,六环节是否仍全员在列;日本设备商对华销售额是否止跌。
- 什么会推翻它:任一环节出现中国厂商进入非中国先进产线量产供货,或日本厂商在新瓶颈品类(先进封装、HBM 相关)拿到居首位置——前者使 A 恶化为 C,后者使 A 升级。
情景 B:物理 AI 的细分主场。 日本凭借机器人存量、现场数据、护理等刚性需求与社会接受度(公众对 AI 辅助诊断支持率 72.4%、护理机器人 73.7%,厚生劳动省调查),在工业与护理等物理场景里长出有竞争力的应用生态,从部署的租户变成细分市场的主场方。
- 凭什么这么说:存量与生产份额、国家采购与 Noetra、社会接受度(见第四、五节)。
- 最大的坎:底座仍是租的(GPU、基础模型);中国在机器人本体与成本上的速度(人形出货已成规模);本国安装市场正在收缩。
- 盯什么信号:2027 年 4 月付费采购如期且不缩水;2028 年 6 月 Noetra 集群如期运行;日本机器人安装量止跌。
- 什么会推翻它:付费采购落空、集群延期,或中国厂商在日本本土物理 AI 场景拿到标志性份额——任一出现,B 降级为口号。
情景 C:相对地位继续下降。 上游被逐项蚕食,应用生态进一步依赖海外平台与模型,日本在三件事上同时后退——产业仍在、收入仍在,但「不可或缺」逐项过期。
- 凭什么这么说:四条动态线的方向一致(模型、替代、部署、组织转化,见第四、五节)。
- 最大的坎(对情景 C 而言):日本的存量深度与国家意志——JSR 托管、¥10 万亿框架说明东京在认真防守;中国替代在最深处(光刻、EUV 材料)尚未突破。
- 盯什么信号:六环节中任一项的日本合计份额跌破 50%;国产涂布显影在中国新建先进产线装机超 25%(CSIA/TrendForce 统计);日本 notable 模型继续为零且美中差距维持。
- 什么会推翻它:日本出现进入前沿梯队的模型、Rapidus 量产并拿到具名客户、关口名单在新瓶颈上扩容——任一出现,C 的前提都要重估。
本刊不给三个情景编造概率。只能说:A 的证据最厚,B 的上限最高,C 的方向信号最密。
七、判断:尚未有答案的问题
四节看下来,三件事指向同一个暂时判断——技术上缺席前沿,赚钱上离定价权最远,自主上游在自己手里、底座在别人手里:
日本目前还没有失去 AI 竞争中的全部筹码,但历史上的制造业优势并不能保证下一代的产业地位。相对于中美,日本逐渐成为高价值供应商、而非核心规则制定者的风险,值得认真对待。
这不是预言。能改变这个判断的证据是具体的:2027 年 4 月的付费采购、2027 年度下半年的 Rapidus 量产、2028 年 6 月的 Noetra 集群、2028 年底的关口名单盘点——四件事里有两件超预期兑现,本刊会下调悲观程度;若同时落空,则连「高价值供应商」的情景 A 都需要重写。事实先于判断,判断等事实。
最后把问题留给读到这里的你:
日本或许仍能制造世界不可或缺的材料、设备和机器人。但如果模型、平台和下一轮产业规则越来越多地由其他国家决定,那么,不可或缺的供应商,是否就等于拥有影响力的竞争者?
未来十年,日本究竟是在参与 AI 时代的价值创造,还是正在逐渐失去决定价值如何分配的能力?
附:三国关键数据总表
| 方面 | 指标 | 美国 | 中国 | 日本 | 来源·年份 |
|---|---|---|---|---|---|
| 技术领导力 | 重要 AI 模型数 | 59 | 35 | 0 | Epoch 分类,2025(AI Index 2026) |
| 技术领导力 | 生成式 AI 专利族 | 6,276 | 38,210 | 3,409(第 4) | WIPO,2014–2023 累计 |
| 技术领导力 | 芯片设计收入份额 | 46% | — | — | SIA/BCG,2021 |
| 价值获取 | 私人 AI 投资 | $2,859 亿 | $124 亿 | $11.1 亿 | Quid 统计,2025(AI Index 2026) |
| 价值获取 | 半导体设备市场(买方) | 北美 $109 亿 | $493 亿(第 1) | $95 亿 | SEMI,2025 实际值 |
| 半导体制造 | 代工份额 | —(台积电 69.9%) | 中芯 5.3%(第 3) | 自有量产 0 | TrendForce,2025 |
| 上游环节 | 六个必经环节居首 | 设备第 2、3 名 | 替代率 35% | 六个环节居首 | 本刊标准盘点,2025 |
| 工业部署 · 2025 | 机器人新增安装 | 约 38,500 | 354,000(约 59%) | 36,219(−19%,第 3) | IFR WR2026,2025 |
| 工业部署 · 2025 | 机器人运行存量 | 393,700 | 2,027,190 | 450,530(第 2) | IFR WR2025,2024 年末 |
| 工业部署 · 2025 | 机器人生产份额 | 硬件主要靠进口 | 本土品牌占本国 55%(2025 安装) | 38%(全球第 1) | IFR,2024–2025 |
| 商业化 · 2026 年初调查 | 企业全社推进 AI | 35.6% | 40.9% | 21.5% | 总务省四国调查,2026-01–02 |
| 商业化 · 2026 年初调查 | 企业无组织性推进 | 1.4% | 2.6% | 27.0% | 同上 |
| 战略自主 | 先进产能所有权 | 依赖台积电 | 无 EUV | 依赖外国产能与 GPU | 定性,2025–2026 |
出处与参考资料
- Stanford Institute for Human-Centered AI, AI Index 2026(重要模型数 2025:美 59 / 中 35 / 韩 8;Arena 榜首性能差距 2.7%,2026-03;2025 年私人 AI 投资 Quid 统计)与 AI Index 2025(2024 年模型数与基准分差)https://aiindex.stanford.edu/report/
- WIPO, Patent Landscape Report: Generative AI(2024-07):专利族中 38,210 / 美 6,276 / 韩 4,155 / 日 3,409(2014–2023,按发明人所在地)https://www.wipo.int/pressroom/en/articles/2024/article_0009.html
- OECD, AI Papers No.47(2025):AI 研发投入实验性估算(2023:美 €89.8bn / 日 €10.5bn);软银集团(2026-10-01:对 OpenAI 累计投资 $64.6bn)https://group.softbank/en/news/press/20261001
- SEMI, WWSEMS(2026-04 发布):2025 年全球设备销售额 $1,351 亿,中国 $493 亿、台湾 $315 亿、韩国 $258 亿、北美 $109 亿、日本 $95 亿 https://www.semi.org/en/SEMI-Reports-Global-Semiconductor-Equipment-Billings-Reached-135-Billion-in-2025
- TrendForce(2025 年代工份额:台积电 69.9% / 三星 7.2% / 中芯 5.3%;2024 年 EDA:Synopsys 31% / Cadence 30% / Siemens EDA 13%);SIA/BCG(美国芯片设计收入份额 46%,2021);TechInsights(中芯 7nm 级 N+2 拆解)
- The Information Network(涂布显影 86.6%,2025);Lasertec(EUV 掩模 actinic 检测唯一供应商);味之素(ABF「95% 以上」);SCREEN 集团资料(清洗分项份额与中国占净销售额 38%,FY2026/03);日本前五大设备商对华销售额约 ¥1.47 万亿、首次下降(日经,经 TrendForce 转述)
- CSIA 中国设备自给率(经 TrendForce 2026-01 汇总:25%→35%);北方华创、中微公司 2025 年年报(营收 ¥393.5 亿 / ¥123.8 亿);芯源微业绩说明会(2026-10);海关总署(中国 IC 进出口 2025:进口约 $4,240 亿、出口约 $2,019 亿,经 SCMP/CEIC)
- International Federation of Robotics, World Robotics 2026 发布稿(2026-09-24):2025 年安装量中国 354,000(约 59%)、美国约 38,500、日本 36,219(−19%、第三)、韩国 30,000;中国本土供应商占本国安装 55%(195,000 台);全球存量 500 万台 https://ifr.org/ifr-press-releases/news/five-million-robots-now-operate-in-factories-globally ;存量与密度为 World Robotics 2025(2024 年数据:存量日 450,530、密度日 446/万人;日本机器人生产占全球 38%)
- 总务省《情报通信白皮书 2026》(令和 8 年版)四国比较调查(2026 年 1–2 月;日本企业 n=477、美德中各 n=308):生成 AI 使用率、 全社横断推进、 无组织性推进、 个人使用率 https://www.soumu.go.jp/johotsusintokei/whitepaper/eng/WP2026_overview.pdf
- 帝国数据银行「生成 AI に関する企業の動向調査」(2026 年 3 月,有效回答 10,312 家):生成 AI 活用企业 34.5%,行业别服务业 47.8% 至建筑业 26.4%(与出处 9 定义、样本不同,不可直接比较)
- McKinsey, The State of AI 2025(2025-11,n=1,993):88% 组织使用 AI;39% 报告 EBIT 影响(多 <5%)
- 数字厅(Gennai 试用与国产模型选定,2026-03-06)https://www.digital.go.jp/news/10d55c63-b3e1-42b9-9cc5-93a06943ae0e ;NEC(Noetra 启动,2026-07-16)https://www.nec.com/en/press/202607/global_20260716_01.html ;厚生劳动省(护理人力供需与 AI 态度调查,2026)
- 时事通信等(2026-10-15):日美对美投资框架第三轮(GlobalFoundries 纽约两厂、日本出资上限 $210 亿);经济产业省(对 Rapidus 累计支援 ¥2.354 万亿,2026-04;JIC 对 JSR 私有化,2024);Omdia(2025 年人形机器人出货估算:智元 5,168 台);宇树科技招股书(2025 年人形出货 >5,500 台)
发现错误或信息已经过时?请通过联系页面告诉我们。更正会反映在更新日期中。
本文为 JNoted 原创研究与分析。引用请注明出处并附链接;全文转载或商业使用须事先取得授权。